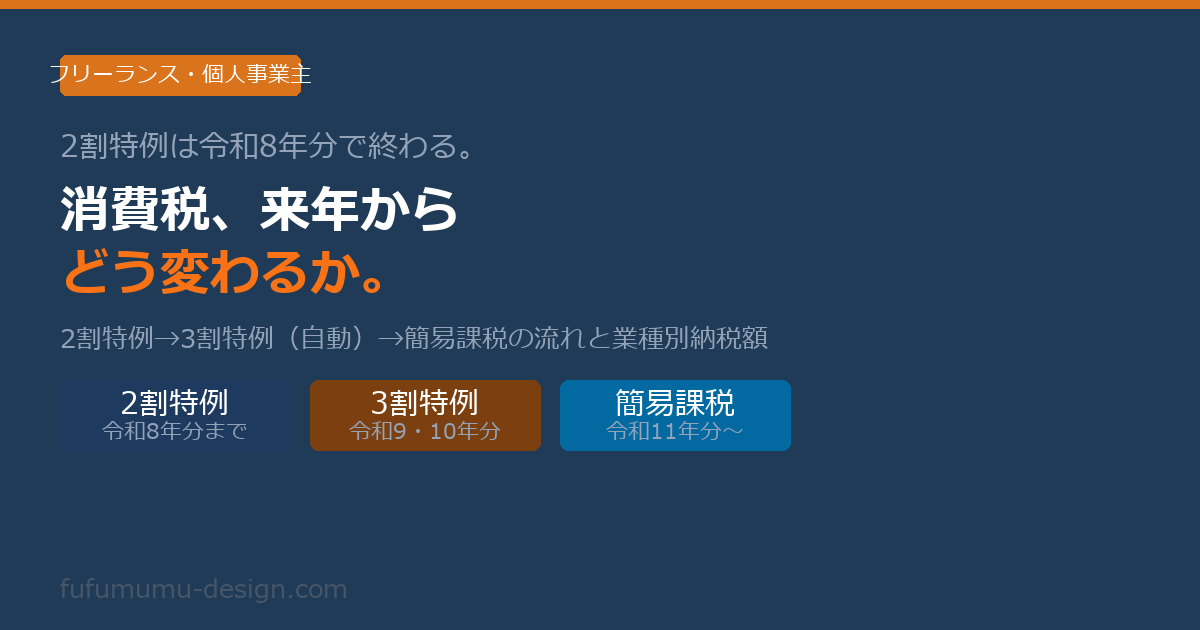
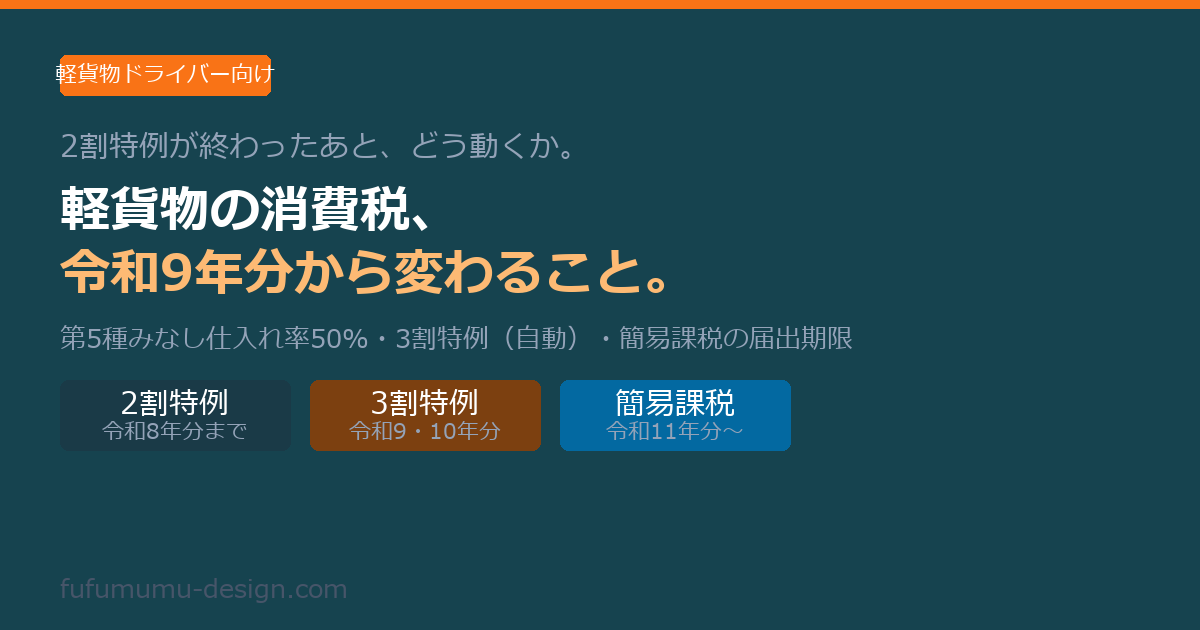
2割特例は、個人事業主については令和8年分(2026年の申告)が最後です。2027年2〜3月の確定申告で最後に使い、次の令和9年分からは3割特例に自動的に切り替わります。届出は不要です。
「2割特例が終わったあと、何かしなければいけないか」「3割特例になると消費税はいくら増えるか」——この記事では、フリーランス・個人事業主が今確認しておくことを、国税庁の一次資料をもとに整理します。
対象:軽貨物ドライバー・通訳翻訳者・美容師(業務委託)・ITエンジニア・イラストレーター・訪問介護ヘルパー・建設業の一人親方など、インボイス登録を機に課税事業者になったフリーランス・個人事業主全般。
2割特例の「個人は令和8年分まで」という意味
インボイス制度の2割特例は、インボイス登録を機に免税事業者から課税事業者になった個人事業主・法人が対象の特例です。
個人事業主の場合、「令和8年分まで」は、2026年(令和8年)の売上について2027年2〜3月に行う確定申告が最後を意味します。令和9年(2027年)分の申告(2028年2〜3月)からは、3割特例に切り替わります。
法人の場合は「令和8年9月30日の日が属する課税期間」が最後の対象です。決算月によって実際の期末は異なります(例:4月〜3月決算の法人は、令和8年4月〜令和9年3月の課税期間全体が対象になります)。令和8年10月1日以降に開始する課税期間からは対象外になります。
「2割特例が終わった」という表現を見て、2026年中の申告で使えなくなったと思った方がいるかもしれませんが、個人事業主については令和8年分(2026年の売上)まで使えます。
出典:国税庁「令和8年度税制改正特集」
次は3割特例。届出不要で令和9年・令和10年分が対象
2割特例が終わった後、令和9年分(2027年)と令和10年分(2028年)は、3割特例が使えます。
対象条件は2割特例と同じく「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者」です。届出は不要で、基準期間(2年前)の課税売上高が1,000万円以下であることが条件です。
| 年(申告年) | 適用される特例 | 納税のめやす | 届出 |
|---|---|---|---|
| 令和8年分(2026年) 申告:2027年2〜3月 |
2割特例(最後) | 売上税額の20% | 不要 |
| 令和9年分(2027年) 申告:2028年2〜3月 |
3割特例(自動) | 売上税額の30% | 不要 |
| 令和10年分(2028年) 申告:2029年2〜3月 |
3割特例(自動) | 売上税額の30% | 不要 |
| 令和11年分(2029年)以降 | 本則課税または簡易課税 | 業種により異なる | 簡易課税は事前に届出が必要 |
出典:国税庁「令和8年度税制改正特集」
2割特例・3割特例には、特例を使って申告した翌年分から簡易課税に切り替えられる届出の特例があります(国税庁Q&A117)。令和11年分(2029年)から簡易課税を使いたい場合、届出の期限は令和11年分の確定申告期限(2030年3月ごろ)まで延長されます。
業種別に見る、3割特例と簡易課税の納税額の差
3割特例は業種を問わず「売上税額の30%」が納税額になります。一方、3割特例が終わった後に選べる簡易課税は、業種によって「みなし仕入れ率」が異なるため、納税額が変わります。
税込年収550万円(税別500万円・売上税額50万円)の場合で比べます。
| 業種の例 | 簡易課税の区分 | みなし仕入れ率 | 2割特例 | 3割特例 | 簡易課税(令和11年分〜) |
|---|---|---|---|---|---|
| 建設業(材料持ち) | 第3種 | 70% | 10万円 | 15万円 | 15万円(3割と同額) |
| 建設業(手間請け) | 第4種 | 60% | 10万円 | 15万円 | 20万円 |
| 軽貨物ドライバー | 第5種 | 50% | 10万円 | 15万円 | 25万円 |
| 通訳・翻訳者 | 第5種 | 50% | 10万円 | 15万円 | 25万円 |
| 美容師(業務委託) | 第5種 | 50% | 10万円 | 15万円 | 25万円 |
| ITフリーランス | 第5種 | 50% | 10万円 | 15万円 | 25万円 |
| イラストレーター | 第5種 | 50% | 10万円 | 15万円 | 25万円 |
| 訪問介護ヘルパー | 第5種 | 50% | 10万円 | 15万円 | 25万円 |
出典:国税庁タックスアンサーNo.6509「簡易課税制度の事業区分」、消費税法基本通達13-2-7(建設の手間請けを第4種とする根拠)。税込年収550万円(税別500万円)の場合の試算。売上税額=550万円×10÷110=50万円として計算。
軽貨物・通訳翻訳・美容・IT・クリエイター・訪問介護ヘルパーなどのサービス業は第5種(みなし仕入れ率50%)に当たります。3割特例が終わって簡易課税に移行すると、2029年分以降は納税額が2割特例時の2.5倍になる計算です。
建設業のうち材料を自分で調達している一人親方(第3種・みなし仕入れ率70%)は、簡易課税の納税額が3割特例と同額になります。3割特例が終わっても、簡易課税への切り替えで負担が増えにくい業種です。
建設業でも元請から材料を支給されて手間だけを請ける場合(手間請け)は第4種(60%)になります。第4種かどうかは消費税法基本通達13-2-7に基づきます。自分の取引形態が第3種か第4種か判断が難しい場合は税務署または税理士に確認してください。
3割特例が終わる前に、簡易課税への切り替えを検討する
令和11年分(2029年)以降は、3割特例が使えなくなります。本則課税か簡易課税のどちらかを選ぶことになります。
本則課税は実際の仕入れや経費にかかった消費税を差し引いて計算する方式です。仕入れや経費が多い業種では納税額を減らせることがありますが、仕入れが少ない(原価のかからない)サービス業は簡易課税の方が有利になるケースが多いです。
令和11年分から簡易課税を使いたい場合は、「消費税簡易課税制度選択届出書」を令和11年分の確定申告期限(2030年3月ごろ)までに税務署に提出すれば間に合います(3割特例を使った申告後に届出できる特例・国税庁Q&A117)。本来の標準的な届出期限は令和10年12月31日ですが、3割特例の申告後に申告期限まで延長できる特例があります。
どちらが有利かは業種と実際の経費の内訳によります。判断に迷う場合は、税務署の相談窓口または税理士に確認してください。
2026年10月から、免税のままでいる取引先の控除割合が変わった
インボイス登録をしていない(免税のまま)事業者と取引をしている元請・委託先は、その仕入れにかかる消費税を全額は控除できません。控除できる割合は段階的に縮小します。
2026年10月1日から、この控除できる割合が80%から70%に変わっています。
| 期間 | 控除できる割合 | 元請側の実質負担の増加(取引100万円・税別の例) |
|---|---|---|
| 〜2026年9月30日 | 80% | 税額10万円のうち2万円が控除不可 |
| 2026年10月1日〜2028年9月30日 | 70% | 税額10万円のうち3万円が控除不可 |
| 2028年10月1日〜2030年9月30日 | 50% | 税額10万円のうち5万円が控除不可 |
| 2030年10月1日〜2031年9月30日 | 30% | 税額10万円のうち7万円が控除不可 |
| 2031年10月1日以降 | 0% | 税額10万円の全額が控除不可 |
出典:国税庁「令和8年度税制改正特集」。税別取引金額100万円・消費税率10%の場合の目安。
インボイス登録をしていない場合、取引先の負担は段階的に増えていきます。この変化の中で、取引条件の見直しを持ちかけられることがあるかもしれません。一方で、インボイス登録をしている場合は、この段階的な控除縮小は関係しません。
元請・委託先への消費税分の上乗せ相談は、数字を一枚にまとめてから
インボイスへの対応を機に、消費税分の上乗せを元請や委託先に相談したい場合があります。根拠になるのは5省庁の共同Q&Aです。
Q&AのQ5には、「課税転換した仕入先の消費税分について、明示的に協議することなく取引価格を据え置くことは、優越的地位の濫用又は取適法上の買いたたきとして問題となるおそれがある」とあります。
出典:5省庁「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」Q5(令和4年1月19日・改正:令和8年1月30日)
自分の取引金額での試算と、元請・委託先に見せる相談シートを一枚にまとめたツールを業種ごとに用意しています。試算は無料です。
- 一人親方の値上げ相談シート(建設業)
- 軽貨物ドライバーの値上げ相談シート
- 通訳・翻訳者の値上げ相談シート
- 美容師・ネイリスト・アイリストの値上げ相談シート
- ITフリーランスの値上げ相談シート
- イラストレーター・漫画家・声優・ナレーターの値上げ相談シート
- 訪問介護ヘルパーの値上げ相談シート
よくある疑問
2割特例から3割特例への切り替えに手続きはいらない
令和8年分(2026年)の確定申告で2割特例を使った翌年、令和9年分(2027年)の申告からは自動的に3割特例が適用されます。特別な届出は不要です。インボイスの登録番号はそのまま使い続けます。
「3割特例」の正式名称は長い
3割特例の正式名称は「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の特例」です。税務署や税理士に相談するときは「2割特例と同じ仕組みで、2027年・2028年分は3割になる特例のことです」と伝えると通じやすいです。
売上が1,000万円を超えると3割特例は使えない
2割特例と同様に、3割特例にも「基準期間(2年前)の課税売上高が1,000万円以下」という条件があります。2023年以前に免税事業者だったとしても、直近2年の売上が1,000万円を超えると対象外になります。
令和11年分以降に簡易課税を使うには届出が必要
3割特例の期間(令和9・10年分)に何もしないでいると、令和11年分からは自動的に本則課税になります。簡易課税を使いたい場合は、「消費税簡易課税制度選択届出書」を令和11年分の確定申告期限(2030年3月ごろ)までに提出する必要があります(3割特例申告後の届出特例・国税庁Q&A117)。「気づいたら期限が過ぎていた」ということを防ぐため、令和11年分の申告を見据えて2028年中から確認を始めることを勧めます。
2割特例・3割特例の「売上税額」とは何か
2割特例・3割特例は「売上税額の20%(または30%)を納税する」という仕組みです。売上税額は、税込売上を11で割った10の部分(税込売上×10÷110)で計算します。例えば税込年収550万円の場合、売上税額は50万円です。3割特例での納税額は50万円×30%=15万円になります。
まとめ
2割特例は、個人事業主については令和8年分(2026年の売上)の確定申告(2027年2〜3月)が最後です。次の令和9年・令和10年分は3割特例が届出なしで自動適用されます。今は何も手続きをする必要はありません。
3割特例が終わる令和11年分(2029年)以降は、本則課税か簡易課税を選ぶことになります。軽貨物・通訳翻訳・美容・ITなどのサービス業(第5種・みなし仕入れ率50%)は、簡易課税に切り替えても3割特例よりも納税額が増えます。2028年中に選択を確認しておくことを勧めます。
2026年10月から、インボイス登録をしていない取引先に対する控除割合が80%から70%に変わっています。取引先との消費税分の取り決めが不明確な場合は、この機会に確認しておくことをお勧めします。
関連ページ:インボイス試算ツール・値上げ相談シート(7業種)一覧
関連記事:一人親方の3割特例とは。2割特例が終わる2027年から、消費税はいくら増えるか(建設業向け)
参考資料
- 国税庁「令和8年度税制改正特集」PDF「令和8年度税制改正特集 3割特例」
- 国税庁タックスアンサーNo.6509「簡易課税制度の事業区分」
- 消費税法基本通達13-2-7
- 5省庁「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」Q5(令和4年1月19日・改正:令和8年1月30日)
コメント