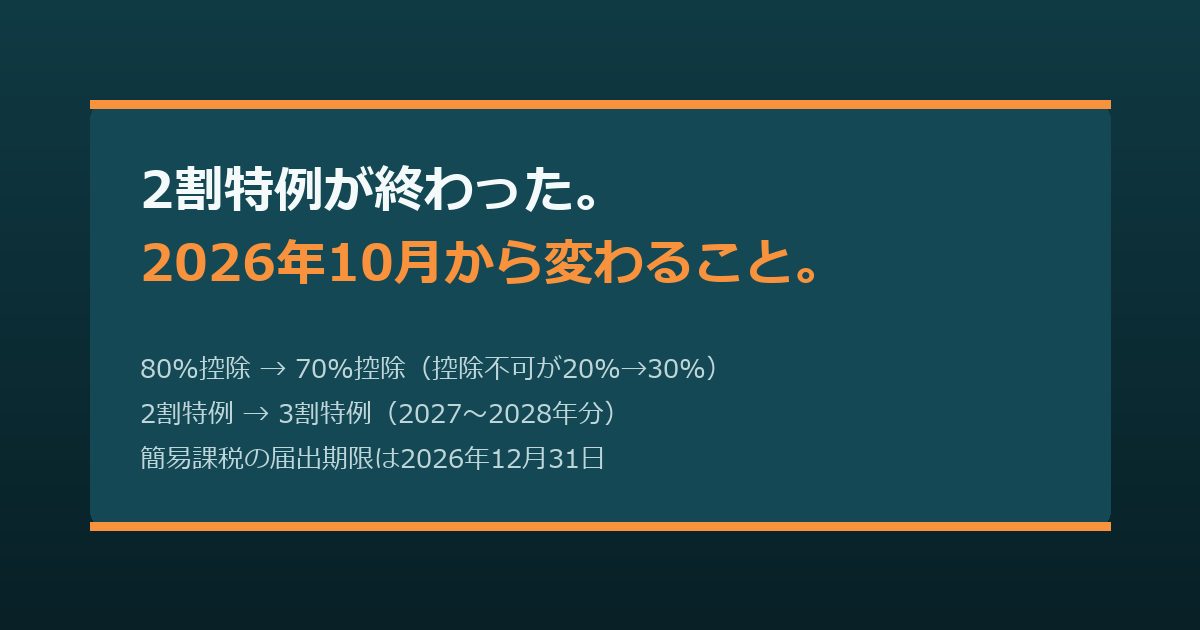
2026年10月から、消費税インボイス制度の経過措置が次の段階に変わりました。免税事業者からの仕入れに対して課税事業者が適用できる仕入税額控除の割合が、80%から70%に下がります。言い換えると、控除できない割合が20%から30%に増えました。
この切り替えで、フリーランスや一人親方の置かれる状況は大きく2つに分かれます。ひとつは、委託元や元請(課税事業者)の側でインボイスなしの仕入れに対する経費負担が増えた、という立場への影響です。もうひとつは、インボイス発行事業者として登録済みで2割特例を使っていた方が、2027年分から3割特例に移行するという変化です。
「2割特例が終わった」と聞いて、何がどう変わったのかわからない方のために、制度の整理と今の自分の立場の確認方法をまとめます。
インボイス経過措置のスケジュールは2032年まで続く
消費税法附則第52条・第53条に基づき、免税事業者からの仕入れに対する仕入税額控除は、2023年から2032年にかけて4段階で縮小されます。2026年10月はその最初の切り替えのタイミングです。
| 期間 | 控除できる割合 | 控除できない割合 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 20% |
| 2026年10月1日〜2029年9月30日 | 70% | 30% |
| 2029年10月1日〜2032年9月30日 | 50% | 50% |
| 2032年10月1日以降 | 0%(控除なし) | 100% |
出典:消費税法附則第52条・第53条
この表は、委託元や元請(課税事業者)の視点での数字です。インボイスを発行できない免税事業者から仕入れをした場合に、支払った消費税のうち何割を仕入税額控除できるかを示しています。2026年10月以降は、控除できない消費税が全体の30%に増えています。2029年10月には50%、2032年10月には全額が控除できなくなります。今回の変化は、9年間にわたる移行期間の最初のステップです。
2032年以降は、インボイスを発行できない免税事業者からの仕入れに対して、委託元は消費税を一切控除できなくなります。制度の設計として、長い移行期間をかけてインボイス登録を促す構造になっています。この先の3段階の変化をあらかじめ把握しておくことが、取引条件の交渉や自分の申告方式の選択を判断するうえで役立ちます。
「2割特例」「3割特例」と経過措置は別の制度:混同しやすいので整理する
「2割特例が終わった」という表現が広く使われていますが、正確には「2割特例の適用期間が、個人事業主の場合は2026年分の確定申告をもって終わる」です。経過措置(仕入税額控除の縮小)と、2割・3割特例(インボイス登録事業者の納税軽減措置)は別の制度なので、区別して理解する必要があります。
経過措置は委託元・元請の側の話
上の表が示す内容です。課税事業者が免税事業者から仕入れをした場合に、消費税をどれだけ控除できるかを定めています。2026年10月から「控除不可が30%」になったのは、この制度の変化です。フリーランスや一人親方が自分で払う消費税には直接関係しません。
2割特例は登録事業者自身の納税を軽減する措置
免税事業者が新たにインボイス発行事業者として登録した場合、消費税の納税額を本来の計算方法ではなく「売上税額の2割」に抑えられる特例です(消費税法附則第51条の2)。届出不要で自動適用されます。
適用期間は「令和8年9月30日までの日の属する各課税期間」です(国税庁インボイスQ&A 問115)。個人事業主の場合、課税期間は1月1日から12月31日の1年間のため、令和8年(2026年)の1月から12月を含む年が対象になります。2026年分の確定申告(2027年3月申告)がこの特例を使える最後の年です。2027年3月の申告まで引き続き使えます。
3割特例は2割特例の後継で、2年間のみ適用される
2割特例が終わった後の2年間を対象として、令和8年度税制改正で新たに設けられた特例です。2割特例を使っていた方は、届出不要で自動的に3割特例に移行します(国税庁「令和8年度税制改正特集 3割特例」)。
対象期間は令和9年分(2027年1月〜12月)と令和10年分(2028年1月〜12月)の2年間のみです。令和11年分(2029年)以降は、本則課税か簡易課税かを自分で選ぶことになります。どちらが有利かは業種と仕入れの規模によって変わるため、3割特例が使えるうちに試算しておくことをおすすめします。
混乱しやすい点をまとめます。
- 経過措置の「控除できない30%」と、3割特例の「納税額が売上税額の30%」は、別の30%です
- 経過措置は委託元・元請の話、2割・3割特例はインボイス登録事業者自身の納税の話
- 3割特例への移行は届出不要・自動ですが、納税額は2割特例より増えます(売上税額の20%→30%)
自分の立場を3つのパターンで確認する
パターン① 免税事業者のまま(インボイス登録をしていない)
あなた自身の消費税の申告・納付は発生しません。しかし、委託元や元請が課税事業者であれば、2026年10月以降は仕入税額控除の70%しか控除できなくなっています。委託元の経費負担が変わっているため、取引条件の見直しを求められる可能性があります。
委託元が免税事業者であれば、もともと仕入税額控除が発生しないため、今回の切り替えの影響はありません。「委託元が課税事業者かどうか」を確認することが、最初のステップです。
パターン② 2割特例を使っていた→2027年分から3割特例に自動移行
2026年分(令和8年分)の確定申告(2027年3月)は、引き続き2割特例を使えます。2027年分(令和9年)からは、届出不要で3割特例に移行します。
ただし、納税額は増えます。売上1,000万円(税込1,100万円)の場合で比較します。
- 2割特例:売上税額100万円 × 20% = 20万円を納税
- 3割特例:売上税額100万円 × 30% = 30万円を納税
年10万円の差が生じます。3割特例の対象期間は令和9年分と令和10年分の2年間のみです。令和11年分(2029年)以降の選択肢(本則課税・簡易課税)を、今から情報として持っておくと判断しやすくなります。
パターン③ 課税事業者として本則課税または簡易課税を選択済み
経過措置の変化(委託元の控除不可割合の変更)は、あなた自身の納税額に直接影響しません。あなたがインボイスを発行して取引を完結させているため、委託元も通常の仕入税額控除を使えます。
ただし、あなた自身が免税事業者から仕入れをしている場合は話が別です。2026年10月から、その仕入れに対する控除が70%に下がっています。外注費や材料の仕入れで免税事業者との取引がある方は、仕入先の状況も確認してください。
免税事業者のままでいる場合、委託元の負担はこう変わる
委託元(課税事業者)の側の変化を、具体的な金額で確認します。月100万円(税別)の業務委託料を受け取っているとします。委託元が支払う消費税は月10万円です。
| 期間 | 控除不可割合 | 控除できない消費税(月) | 前段階との差 |
|---|---|---|---|
| 〜2026年9月 | 20% | 2万円 | (基準) |
| 2026年10月〜2029年9月 | 30% | 3万円 | 月1万円増(年12万円増) |
| 2029年10月〜2032年9月 | 50% | 5万円 | さらに月2万円増(年24万円増) |
| 2032年10月〜 | 100% | 10万円 | さらに月5万円増(年60万円増) |
月100万円(税別)の取引では、今月から委託元の年間負担が12万円分増えています。2029年10月にはさらに年24万円が加算されます。委託元の規模や取引量によって、この変化をどう受け止めるかは異なります。
委託元から「消費税分を値引いてほしい」と求められることがあります。インボイス制度の経過措置は、値引きを法律が義務づけるものではありません。一方的に取引条件を変更する行為は、独占禁止法・下請法・フリーランス保護法(特定受託事業者に係る取引の適正化等に関する法律)上の問題になる可能性があります。業種ごとの対応の手順は後半の業種別ツールで確認できます。
なお、インボイス登録をするかどうかを検討している方にとって、委託元の状況は重要な判断材料になります。取引の大半を占める委託元が課税事業者かどうかで、登録することで相手に生じるメリットの大きさが変わります。委託元が免税事業者ばかりであれば、登録しても相手の控除に貢献しないため、取引条件の改善を交渉する材料になりにくい面があります。
今月確認しておくこと
現在の申告方式を把握する
自分が今どの方式で申告しているかを確認します。昨年(2025年分)の消費税申告書またはe-Taxの申告履歴で確認できます。
- 免税事業者(インボイス未登録):消費税の申告・納付なし。委託元の課税・免税の区分を確認することが次のステップです
- 2割特例を使っている:2026年分の確定申告まで使えます。2027年分からは届出不要で3割特例に移行します
- 本則課税:実際の仕入消費税と売上消費税の差額で計算します。大きな設備投資がある年に有利になることがあります
- 簡易課税:売上税額にみなし仕入率をかけて計算します。実際の仕入れとは無関係に納税額が決まります
簡易課税への変更を検討している場合、今年中に届出が必要
本則課税または2割・3割特例で申告中で、簡易課税への変更を検討している方は、届出期限を確認してください。
- 2027年分(令和9年)から適用したい場合:2026年12月31日が届出期限
- 2028年分(令和10年)から適用したい場合:2027年12月31日が届出期限
手続き:「消費税簡易課税制度選択届出書」を税務署に提出します(e-Taxでも可。遡及適用はできません)。
ただし、3割特例が適用される2027年・2028年分については、みなし仕入率によって3割特例と簡易課税のどちらが有利かが変わります。業種別のみなし仕入率は以下のとおりです(消費税法施行令第57条)。
| 区分 | みなし仕入率 | 主な業種 |
|---|---|---|
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業、農林水産業(食用) |
| 第3種 | 70% | 製造業、建設業(材料支給なし)、鉱業 |
| 第4種 | 60% | 飲食店業、第1〜3・5〜6種に該当しない事業 |
| 第5種 | 50% | 運輸・倉庫業、情報通信業、サービス業(飲食除く)、金融・保険業 |
| 第6種 | 40% | 不動産業 |
第4〜6種(みなし仕入率60%以下)は、簡易課税での納税額が売上税額の40〜60%となり、3割特例(30%)より多くなるため、2027年・2028年分は3割特例のほうが有利です。たとえば第5種(みなし仕入率50%・運輸業・IT・通訳翻訳・美容など)の場合、簡易課税では売上税額の50%を納税するのに対し、3割特例では30%で済みます。
第3種(みなし仕入率70%・建設業の材料支給なし工事業など)は、簡易課税での納税額も売上税額の30%となり、3割特例と同額です。第1種(90%・卸売業)・第2種(80%・小売業)は、簡易課税のほうが納税額が少なくなります。これらの業種区分に該当する方は、2027年分の前に簡易課税の届出を検討する価値があります。
2029年以降は3割特例がなくなり、本則課税に戻るか簡易課税を選ぶかを判断することになります。簡易課税の届出は遡及できないため、2029年以降の試算を念頭に、2028年12月31日までに決める必要があります。
委託元の課税・免税の区分を確認する
委託元が課税事業者かどうかを把握していない場合は、この機会に確認することをおすすめします。委託元が免税事業者であれば、もともと仕入税額控除が発生しないため、経過措置の変化はあなたへの実質的な影響がありません。
確認方法のひとつは、委託元からインボイス(適格請求書・登録番号が入った請求書)を受け取っているかどうかです。インボイスを発行できるのは課税事業者のみです。受け取っていない場合は、委託元に直接確認するか、国税庁の「インボイス発行事業者の公表サイト」で登録番号を検索する方法があります。
3割特例の納税額増加に備えて資金計画を見直す
2割特例から3割特例に移行する方は、2027年分(令和9年)の納税額が売上税額の20%から30%に増えます。消費税の確定申告は翌年3月ですが、前年の納税額が一定以上だった方には中間申告の義務があります。6月・9月・12月などに前払いが発生する場合があるため、税務署からの通知が届いたら確認してください。
3割特例は令和9年分・令和10年分の2年間のみです。令和11年分(2029年)以降の選択肢を、今から情報として持っておくことが判断に役立ちます。
業種別の消費税試算ツール
業種ごとの実情に合わせて消費税の負担を試算し、必要であれば委託元への交渉を検討するためのツールを公開しています。現在の業務委託料を入力するだけで、2割特例・3割特例・簡易課税それぞれの納税額を比較できます。試算は無料です。有料(980円)で、委託元に向けた交渉根拠と値上げ依頼のA4シートをダウンロードできます。
- 建設業・一人親方のインボイス試算ツール(材料支給あり/なしの切り分け・下請法の適用範囲・交渉シート)
- 軽貨物ドライバーのインボイス試算ツール(第5種・みなし仕入率50%・フリーランス保護法の根拠)
- 通訳・翻訳者のインボイス試算ツール(第5種50%・海外の委託先がいる場合の輸出免税の注意)
- 美容師・ネイリスト・アイリストのインボイス試算ツール(歩合型業務委託・偽装請負リスクの確認)
- 訪問介護ヘルパー・登録ヘルパーのインボイス試算ツール(介護報酬と業務委託料の区別)
- フリーランスエンジニア・デザイナー・ライターのインボイス試算ツール(第5種50%・フリーランス保護法の手順)
2026年10月の変化を3点で整理する
この記事で確認したことをまとめます。
- 委託元(課税事業者)の控除不可額が20%から30%に増えた。 月100万円(税別)の取引なら、委託元が控除できない消費税が月2万円から3万円に変わっています。委託元からの取引条件見直しに備えて、自分の立場を明確にしておくことが大切です。
- 2割特例は2026年分の確定申告まで使える。届出は不要。 2027年分(令和9年)からは3割特例に自動移行しますが、納税額は売上税額の20%から30%に増えます。年間の資金計画を見直してください。
- 簡易課税を2027年分から選びたい場合、届出期限は2026年12月31日。 ただし第4〜6種(みなし仕入率60%以下)は2027年・2028年分は3割特例のほうが有利です。第3種(建設業・70%)は同額、第1・2種(卸売・小売)は簡易課税のほうが有利です。2029年以降の試算と合わせて判断することをおすすめします。
▶ 業種別の消費税試算ツールはこちらにまとめています。
コメント