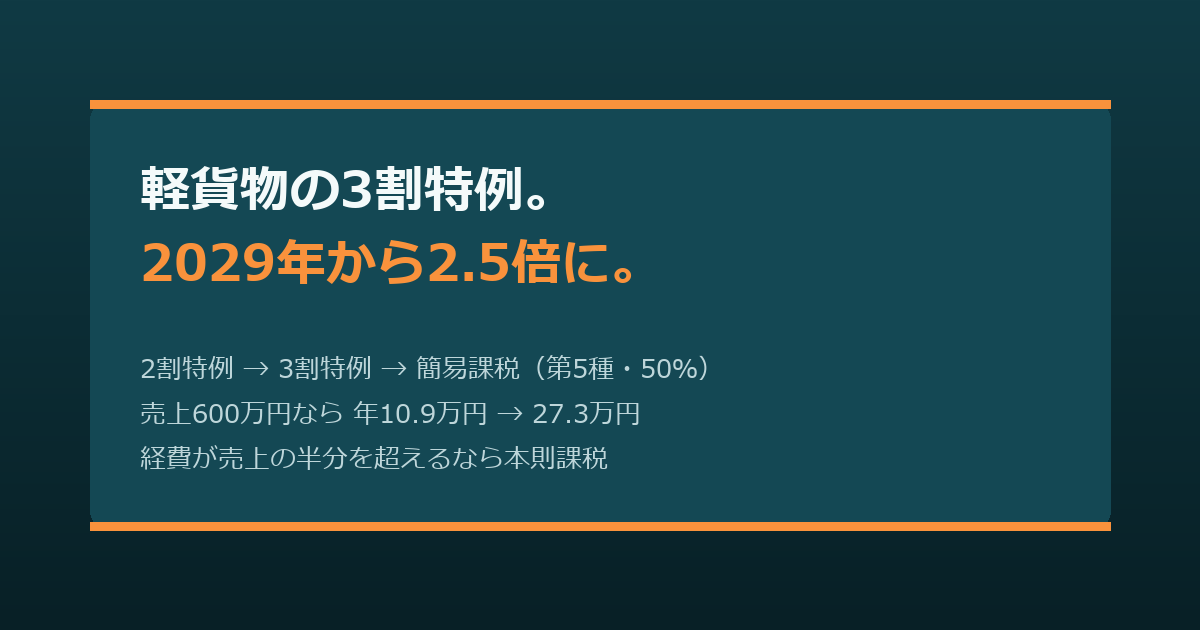
インボイスに登録した軽貨物ドライバーの消費税は、2026年分の2割特例、2027・2028年分の3割特例と進み、2029年分からは特例がなくなります。軽貨物の運送は簡易課税では第5種(みなし仕入率50%)なので、税込売上600万円なら、納める消費税は年約10.9万円から約16.4万円、そして約27.3万円と、3年で2.5倍になる計算です。ただし、燃料や車両などの経費が売上の半分を超える人は、本則課税のほうが少なくなります。この記事では、3割特例の使い方と、2029年に向けて何を比べておけばいいかを、国税庁の原文から整理します。
自分の売上を入れるだけで、年ごとの納める消費税と毎月の取り分けの目安が出るページも用意しています。軽貨物ドライバーのインボイス、2027年から消費税はいくら増える?(試算と委託元への値上げ相談シート)
軽貨物の運送は、簡易課税では第5種(みなし仕入率50%)です
簡易課税は、売上にかかる消費税に、業種ごとの「みなし仕入率」をかけた額を、仕入れの消費税とみなして差し引く計算方法です。国税庁のタックスアンサー(No.6509)は、みなし仕入率50%の第5種事業を、次のように定めています。
「運輸通信業、金融・保険業 、サービス業(飲食店業に該当する事業を除きます。)をいい、第1種事業から第3種事業までの事業に該当する事業を除きます。」
荷物を運んで運賃を受け取る軽貨物の仕事は、運輸業としてこの第5種にあたります。第5種なら、納める消費税は「売上にかかる消費税×50%」です。建設業の第3種(70%)と比べて差し引ける割合が小さいので、同じ売上でも納める額が大きくなります。
納める消費税は、2026年分から2029年分までに2.5倍になります
インボイスに登録して課税事業者になった個人の消費税は、年ごとに次のように変わります。売上にかかる消費税は、税込の売上に10/110をかけて出します(国と地方を合わせた10%で計算。端数処理なし)。
| 1年間の売上(税込) | 2026年分(2割特例) | 2027・2028年分(3割特例) | 2029年分から(簡易課税・第5種) |
|---|---|---|---|
| 400万円 | 72,727円 | 109,091円 | 181,818円 |
| 600万円 | 109,091円 | 163,636円 | 272,727円 |
| 800万円 | 145,455円 | 218,182円 | 363,636円 |
| 1,000万円 | 181,818円 | 272,727円 | 454,545円 |
表の横の並びを見てください。2割特例から3割特例で1.5倍、3割特例から第5種で約1.67倍、合わせて2.5倍です。建設業(第3種)なら3割特例と簡易課税が同じ額になるので、2029年分でもう一段上がるのは、第5種の軽貨物ならではの事情です。
消費税の申告と納付の期限は、翌年の3月31日です。2029年分の27.3万円(売上600万円の場合)を払うのは2030年の春ですが、稼ぐのは2029年の1年間です。2029年の1月から、取り分ける額を変えておく必要があります。
3割特例は、届出なしで2027年分と2028年分に使えます
3割特例について、国税庁は次のように説明しています。
「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例です。」
同じ資料では、手続きは「事前に届出等の必要なく、申告書の所定欄に適用を受ける旨を記載するだけで適用可能」とされています。主な条件は、次のとおりです。
- 個人事業者で、インボイス発行事業者の登録を受けていること
- 2年前(基準期間)の課税売上高が1,000万円以下であること。2027年分なら2025年、2028年分なら2026年の売上を見ます
- 前の年の1月〜6月(特定期間)の課税売上高も1,000万円以下であること(給与などの支払額で判定することもできます)
課税売上高は、消費税を除いた金額(税抜)で見ます。税込で1,100万円までなら、税抜では1,000万円以下です。個人の2割特例は、国税庁のインボイスQ&A(問115)にある「令和8年9月30日までの日の属する各課税期間」が対象なので、2026年分が最後です。
燃料や車両の経費が売上の半分を超えるなら、本則課税のほうが少なくなります
2029年分からの計算方法は、簡易課税か本則課税(一般課税)のどちらかです。本則課税は、売上にかかる消費税から、仕入れや経費で実際に払った消費税を差し引きます。軽貨物の仕事は、燃料、車両のリース、修理、タイヤ、スマホ代など、消費税のかかる経費が多い仕事です。
比べ方は単純です。第5種の簡易課税は「売上にかかる消費税の50%」を差し引くので、消費税のかかる経費(税込)が、売上(税込)の半分より多ければ、本則課税のほうが少なくなります。3割特例と比べる場合は、経費が売上の70%より多いときに本則課税のほうが少なくなります。
税込売上600万円の人で、消費税のかかる経費(税込)を変えて比べると、次のとおりです(試算)。
| 消費税のかかる経費(税込・年) | 本則課税で納める消費税 | 簡易課税・第5種で納める消費税 | 少ないほう |
|---|---|---|---|
| 120万円 | 436,364円 | 272,727円 | 簡易課税 |
| 300万円(売上のちょうど半分) | 272,727円 | 272,727円 | 同じ |
| 360万円 | 218,182円 | 272,727円 | 本則課税 |
また、本則課税で経費の消費税を差し引くには、受け取ったインボイス(登録番号の入った請求書やレシート)と帳簿を保存しておく必要があります。
消費税がかかる経費と、かからない経費を分けて数えます
比べるときに入れるのは、消費税がかかっている経費だけです。軽貨物の仕事でよく出てくる経費を、2つに分けると次のようになります。
| 消費税がかかる経費(比べるときに入れる) | 消費税がかからない支払い(入れない) |
|---|---|
| ガソリン代 | 自動車税・自動車重量税などの税金 |
| 車両のリース料・購入代金 | 自賠責保険・任意保険の保険料 |
| 修理・点検・タイヤ・オイル交換 | 車検のときの法定費用(重量税・自賠責・印紙代) |
| 高速道路の料金・月極駐車場の料金 | 国民年金・国民健康保険の保険料 |
| スマホの通信料・台車などの道具 | 車のローンの利息 |
車検は、整備の費用には消費税がかかり、法定費用にはかからないので、明細を分けて見ます。自分の1年分の支払いを、この2つに分けて合計してみると、「売上の半分」と比べられるようになります。どの支払いに消費税がかかるか迷うものは、税務署に確かめてください。
車を買い替える年は、本則課税が少なくなりやすい年です
軽バンを買い替える年は、経費が一気に増えます。たとえば税込売上600万円の人が、ふだんの経費120万円に加えて税込200万円の車を買った年は、経費の合計が320万円で、売上の半分を超えます。本則課税なら納める消費税は約25.5万円で、簡易課税(約27.3万円)より少なくなります。
車の代金を一度に経費にできるかどうかは所得税の話で、消費税では、買った年に車の代金に含まれる消費税を差し引くのが原則です。中古車を、インボイスを発行できない個人から直接買った場合などは、全額は差し引けないことがあります。大きな買い物をする前に、税務署や税理士に確かめてください。
一方で、3割特例を使える2027年と2028年に車を買っても、本則課税が少なくなるとは限りません。3割特例は「売上にかかる消費税の70%」を差し引くのと同じなので、経費が売上の70%を超えないと、本則課税のほうが多くなります。税込売上600万円の人が、ふだんの経費120万円に税込200万円の車を足しても、経費は320万円で、売上の70%(420万円)に届きません。この場合、本則課税で約25.5万円、3割特例で約16.4万円なので、3割特例のほうが少なくなります。消費税の面だけで見ると、車の買い替えで差が出やすいのは、2029年分より後の年です。
簡易課税を選ぶと、2年は続けて使うことになります
ここが、車の買い替えと組み合わせて考えたいところです。国税庁のタックスアンサー(No.6505)には、次の決まりがあります。
「簡易課税制度の適用を受けている事業者は、事業を廃止した場合を除き、「消費税簡易課税制度選択届出書」の効力が生ずる課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、「消費税簡易課税制度選択不適用届出書」を提出することはできません。」
やさしく言うと、簡易課税を選んだら、少なくとも2年は簡易課税で申告することになり、その間に車を買っても本則課税には戻せない、ということです。2029年か2030年に車を買い替える予定がある人は、簡易課税を選ぶかどうかを、その予定と合わせて決めるのが安全です。
2029年分から簡易課税にするなら、2030年3月の申告期限までの届出で間に合います
簡易課税は、原則として、使う年が始まる前に「消費税簡易課税制度選択届出書」を出しておく必要があります。ただし、3割特例を使った次の年については、特例があります。
「3割特例の適用を受けた翌課税期間であれば、その申告期限までに届出書を提出することで、その課税期間から簡易課税制度の適用を受けることが可能です。」
2028年分で3割特例を使った人は、2029年分の申告期限(2030年3月31日)までに届出書を出せば、2029年分から簡易課税で申告できます。つまり、2029年の1年間の経費を見てから、簡易課税と本則課税のどちらにするかを決められる、ということです。そのためにも、2029年の経費のレシートやインボイスは、本則課税を選ぶ場合に備えて取っておきましょう。簡易課税を使うには、2年前の課税売上高が5,000万円以下であることなども条件です。
申告の期限と、届出の時期を年ごとに並べると、次のとおりです。
| 年分 | 計算のしかた(2割特例・3割特例の条件を満たす場合) | 申告・納付の期限 | この年に関係する届出 |
|---|---|---|---|
| 2026年分 | 2割特例 | 2027年3月31日 | 届出は不要 |
| 2027年分 | 3割特例 | 2028年3月31日 | 届出は不要 |
| 2028年分 | 3割特例 | 2029年3月31日 | 届出は不要 |
| 2029年分 | 簡易課税か本則課税 | 2030年3月31日 | 簡易課税にするなら、この期限までに選択届出書 |
| 2030年分 | 2029年分に簡易課税を選んだ人は、簡易課税 | 2031年3月31日 | 本則課税に戻すなら、2030年中に不適用届出書(2031年分から) |
No.6505は、簡易課税をやめるときの「消費税簡易課税制度選択不適用届出書」を、やめたい年が始まる前の日までに出すよう定めています。2029年分から簡易課税にした人は、2年続ける決まりがあるので、本則課税に戻せるのは早くても2031年分からです。車の買い替えを2030年に予定している人は、ここも合わせて考えておきましょう。
毎月の取り分けは、2029年分の額で考えておくと慌てません
税込売上600万円の人が、毎月いくら取り分けておけばいいかの目安です。
| 年分 | 1年で納める消費税 | 毎月の取り分け(目安) |
|---|---|---|
| 2026年分(2割特例) | 109,091円 | 約9,100円 |
| 2027・2028年分(3割特例) | 163,636円 | 約13,600円 |
| 2029年分から(簡易課税・第5種) | 272,727円 | 約22,700円 |
3割特例の2年間に、2029年分の額(月約2.3万円)で取り分けておくと、2年で約22万円の余裕ができます。3割特例のあいだに増えた分をためておけば、2029年に急に手取りが減ったように感じにくくなります。
もう1つの手は、委託元に、消費税分を単価に反映してもらえないか相談することです。国のQ&Aは、免税事業者から課税事業者になった取引先について、新たに納める消費税分を「明示的に協議することなく取引価格を据え置くこと」は問題となるおそれがある、としています(出典:財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」Q5)。単価を1日あたり・1個あたりに直す方法と切り出し方は、軽貨物ドライバーの消費税分の値上げ交渉は、単価に直して頼む。1日あたり・1個あたりの計算とフリーランス法で詳しく書きました。
よくある質問
登録していない(免税のまま)なら、消費税は納めません
免税事業者のままなら、あなたが消費税を納めることはありません。そのかわり、委託元は、あなたへの支払いに含まれる消費税を少しずつ差し引けなくなります(2026年10月から70%、2028年10月から50%、2030年10月から30%、2031年10月から0%しか控除できない)。その分、単価の見直しを求められることがあります。
2年前の課税売上高が1,000万円を超えた年は、3割特例を使えません
その年は、簡易課税か本則課税で計算します。売上が伸びている人は、2年前の売上(税抜)を確かめておきましょう。
どの方式で申告するかは、実際の数字で決めます
3割特例、簡易課税、本則課税のどれが少なくなるかは、売上と経費、車を買った年かどうかで変わります。この記事の数字は一般的な試算です。自分の場合の判断は、税務署や税理士に確かめてください。
まず、自分の売上で一度数字にしてみてください
2029年分からの増え方は、売上が大きいほど大きくなります。一度、自分の売上で数字にしておくと、毎月いくら取っておけばいいか、委託元に何を相談すればいいかが見えてきます。
3割特例の2年間は、2029年に向けた準備の期間だと考えるのがおすすめです。経費のインボイスや記録を残しておく、毎月取り分ける額を2029年分の額に合わせる、委託元に単価の相談をしておく。この3つを2028年のうちに終えておけば、2029年に簡易課税と本則課税のどちらを選ぶかも、落ち着いて決められます。
売上と経費を入れるだけで、2026年から2031年までの年ごとの納める消費税(2割特例・3割特例・簡易課税の第5種・本則課税)と、毎月の取り分けの目安が出るページを作りました。入力した数字は、その端末の中だけで計算し、どこにも送りません。
▶ 軽貨物ドライバーのインボイス、2027年から消費税はいくら増える?(試算と委託元への値上げ相談シート)
この記事の数字は、国と地方を合わせた消費税10%で計算した概算です(端数処理なし)。個別の税額や、どの方式を選ぶかの判断は、税務署や税理士に確かめてください。出典:国税庁「令和8年度税制改正特集 3割特例(PDF)」、国税庁「インボイスQ&A 問115」、国税庁「タックスアンサーNo.6509」、国税庁「タックスアンサーNo.6505」、財務省ほか「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(いずれも2026年9月27日確認)。
コメント