fufumumu_design

飲食店の開業

飲食店でテイクアウト・デリバリーを追加すると売上がどう変わるか。固定費ほぼゼロで粗利を積み上げる計算。

テイクアウト・デリバリーは、飲食店の既存固定費の範囲内で売上を追加できる収益手段です。公庫の記入例(洋風居酒屋・月商322万円)で原価率35%を前提にすると、テイクアウト売上が10万円増えると粗利が6.5万円増加します。デリバリープラットフォームを利用する場合は手数料30〜35%が引かれ、同じ10万円の売上でも手元に残る粗利は3.0〜3.5万円になります。追加売上別の損益改善と、方式別の実質粗利を試算します。
飲食店の開業

飲食店の保証金・礼金はいくらかかるか。物件取得費500万円の内訳と、返ってくる金額の見通し。

公庫の創業計画書の記入例(洋風居酒屋)では、物件取得費(保証金・礼金・仲介手数料等)として500万円が計上されています。設備資金970万円のうち52%を占める最大の項目です。保証金は退去時に一部または全額が返還される預かり金ですが、礼金・仲介手数料は返ってきません。家賃20万円の物件で保証金が10か月分なら200万円、礼金2か月なら40万円。原状回復費が100万円かかると保証金200万円から100万円が返還される仕組みを整理します。
福祉事業の開業と運営

就労継続支援B型のBCP、生産活動の継続と利用者の生活支援の両方を止めないための計画。

B型のBCPは感染症と自然災害の2種類を策定します。研修・訓練はそれぞれ年1回以上が義務(解釈通知 第三の3の(23))。B型固有の課題として、生産活動の停止が工賃に直接影響すること、取引先への連絡対応、日中活動の場としての役割があります。BCPの策定内容・研修の進め方・訓練の実例・見直しの方法を整理しています。
サービス共通

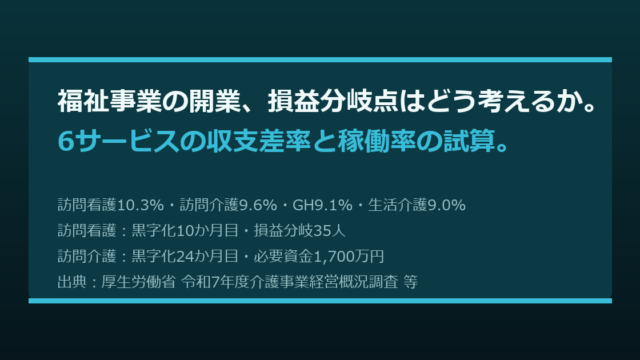
福祉事業の開業、損益分岐点はどう考えるか。6サービスの収支差率と稼働率の試算。

福祉事業の収支差率は、サービスによって違う福祉事業の開業を考えるとき、「黒字になるのかどうか」は最初に知りたいことのひとつです。ただ、どのサービスで開業するかによって、損益分岐点の達しやすさはかなり変わります。国の調査をもとに6つのサービス...
飲食店の開業

飲食店の人件費を抑える。アルバイト比率・シフト効率・人件費率が33%を超えたときの影響を試算する。

公庫の記入例(洋風居酒屋・月商322万円)の人件費率は27.5%ですが、全国平均は33%前後です。人件費率が5pt上昇すると月に16.1万円・年間193万円の損益悪化になります。時給が1,300円から1,600円に上がった場合のアルバイト人件費の変化、稼働時間の調整による人件費率の改善幅、FL比率との関係を表で確認します。
飲食店の開業

飲食店をいつ閉めるか。閉店の判断基準と、撤退が遅れるほど損失が広がる仕組み。

飲食店の閉店判断の目安は「損益分岐点を毎月下回り続け、運転資金が固定費の3か月分を切った時点」です。公庫の記入例の損益分岐点は月商240〜249万円で、月商が計画比70%(225万円)まで落ちると月次△15万円の赤字になります。赤字が月30万円続く場合、運転資金290万円は約9.7か月で枯渇します。閉店タイミングの遅れが追加損失をどう拡大するかを試算します。
飲食店の開業

飲食店の2年目に何が変わるか。元金返済開始・売上の踊り場・設備の故障リスクを数字で確認する。

飲食店の開業から1年後に起きる最大の変化は元金返済の本格化です。公庫融資700万円・年利2.5%・10年返済の場合、据置期間中の利息のみ(月約1.46万円)から元利均等返済(月約6.6万円)に切り替わります。同時に2年目は売上の踊り場になりやすく、設備の故障リスクも増します。2年目の月次損益・修繕費の積み立て・運転資金の水準を試算します。
飲食店の開業

飲食店の原価率を下げる方法。仕入・廃棄・メニューの3点で原価率を35%から30%に改善すると月次損益がどう変わるか。

公庫の記入例(洋風居酒屋・月商322万円)では原価率35%で月次損益が約47.4万円です。原価率を5pt下げて30%にすると月次原価が16.1万円減り、年間193万円の損益改善になります。仕入れの見直し・廃棄ロスの削減・メニュー構成の変更の3点で原価率を下げる方法と、1pt改善ごとの月次・年間の損益改善額を表で確認します。
飲食店の開業

飲食店の月商の上限は席数と回転数で決まる。30席・原価率35%・FL68%で実現できる月商を計算する。

飲食店の月商の上限は「席数×客単価×回転数×営業日数」で決まります。公庫の記入例(洋風居酒屋・25席)では月商322万円ですが、席数が20席なら257万円、35席なら451万円と変わります。席数別・回転数別の月商上限を表で整理し、損益分岐点(月商240〜249万円)と比較することで、どの規模なら黒字が成立するかを確認できます。
飲食店の開業

飲食店が黒字化するまでの期間。立ち上がり77%の前提で、単月・累積の損益を確認する。

「黒字化」には単月黒字(その月の損益がプラス)と累積黒字(初期費用を回収)の2種類があります。公庫の記入例(洋風居酒屋・立ち上がり77%)で試算すると、単月黒字は開業1か月目から達成できますが、初期費用1,260万円を累積利益で回収するのは早くても3年目以降になります。立ち上がり率が70%・60%と下がるケース別の黒字化タイミングも表で確認します。