訪問介護の登録ヘルパーがインボイスに登録した場合、消費税を計算するのは事業所から受け取る業務委託料だけです。利用者が払う自己負担分や、介護保険から支払われる給付金は、消費税法で非課税取引と定められているため、試算には含みません。「介護の仕事に関わっているのだから全部非課税では?」と思う方が多いのですが、課税と非課税の区別は、誰から誰へのお金の流れかによって決まります。この記事では、その違いの根拠と、実際の試算の進め方を整理します。
自分の業務委託料を入れるだけで、年ごとの消費税と毎月の積立額の目安が確認できるページも用意しています。訪問介護ヘルパー・登録ヘルパーのインボイス、2027年から消費税はいくら増える?(試算と事業所への値上げ相談シート)
介護サービスで動くお金には、非課税と課税の2種類があります
訪問介護の仕事に関わるお金の流れを分けると、次の2つになります。
1つ目は、利用者の自己負担と介護保険の給付金を合わせた「介護報酬」です。利用者は1割・2割・3割のどれかを負担し、残りを介護保険が支払います。この介護報酬は、訪問介護事業所が受け取るお金です。
2つ目は、事業所が登録ヘルパーに支払う「業務委託料」です。「1時間訪問につき1,500円」「身体介護30分で800円」のように、サービスの提供単位ごとに決まっている報酬で、事業所とヘルパーの間の業務委託契約に基づくものです。
この2つのうち、消費税の計算が必要なのは業務委託料だけです。介護報酬については、消費税法の非課税取引に当たるため、消費税がかかりません。
介護報酬が非課税になる理由は消費税法にあります
消費税には、課税されない取引が法律で定められています。その一覧が消費税法の「別表第一」です。介護関連のサービスは、その別表第一の第7号に非課税取引として列挙されています。
第7号には「介護保険法の規定に基づく居宅介護サービス費の支給に係る居宅サービス等」が含まれており、利用者が受ける訪問介護サービスへの対価(自己負担+保険給付)は消費税の対象外と定められています。
なぜ介護サービスが非課税なのかというと、医療や社会福祉など「社会政策上の見地から」「消費税を課税することが社会的に妥当でないもの」として、特別に非課税扱いにされているからです。住宅の貸付けや一定の教育なども、同じ理由で非課税取引に含まれています。
この非課税の範囲は、「利用者と訪問介護事業所の間のサービスの対価」です。利用者がサービスを受けた代金に消費税がかかるかどうか、という話です。
業務委託料は課税売上高になります
ここが重要なポイントです。「介護の仕事に関わっているから業務委託料も非課税では?」と思いやすいのですが、業務委託料は課税売上高になります。
非課税になるのは「利用者が受ける介護サービスの対価」です。一方、業務委託料は「事業所がヘルパーに支払う役務提供の報酬」で、これは別の取引です。ヘルパーが事業所に対して提供するサービス(訪問介護の実施)への対価であって、利用者への介護サービスそのものではありません。
消費税は、事業者が国内で行う資産の譲渡や役務の提供に課税されます。事業所から見れば、ヘルパーは業務を外部に委託している相手であり、その業務の提供に対して報酬を払っています。この「業務の提供(役務の提供)」は課税取引です。
したがって、インボイスに登録したヘルパーが事業所から受け取る業務委託料は、課税売上高として消費税の計算に含めます。
試算するときは業務委託料の額だけを入れます
実際の数字で確認します。年間の業務委託料が200万円・300万円・500万円のケース別に、2026年分から2029年分にかけての消費税の変化を示します。
| 年間の業務委託料(税込) | 2026年分(2割特例) | 2027・2028年分(3割特例) | 2029年分から(簡易課税・第5種) |
|---|---|---|---|
| 100万円 | 18,182円 | 27,273円 | 45,455円 |
| 200万円 | 36,364円 | 54,545円 | 90,909円 |
| 300万円 | 54,545円 | 81,818円 | 136,364円 |
| 500万円 | 90,909円 | 136,364円 | 227,273円 |
「年間の業務委託料(税込)」の欄には、事業所から受け取る業務委託料の合計を入れます。利用者の自己負担分や介護保険の給付金は含めません。
2026年分の2割特例は「売上税額(業務委託料の1/11)×20%」です。300万円なら税額部分が272,727円で、その20%が54,545円になります。
2029年分の簡易課税(第5種・みなし仕入率50%)は、同じ売上税額の50%です。300万円の場合は136,364円になり、2026年分の2.5倍になります。第5種(サービス業)のみなし仕入率50%は、タックスアンサーNo.6509で確認できます(出典:国税庁 タックスアンサーNo.6509)。
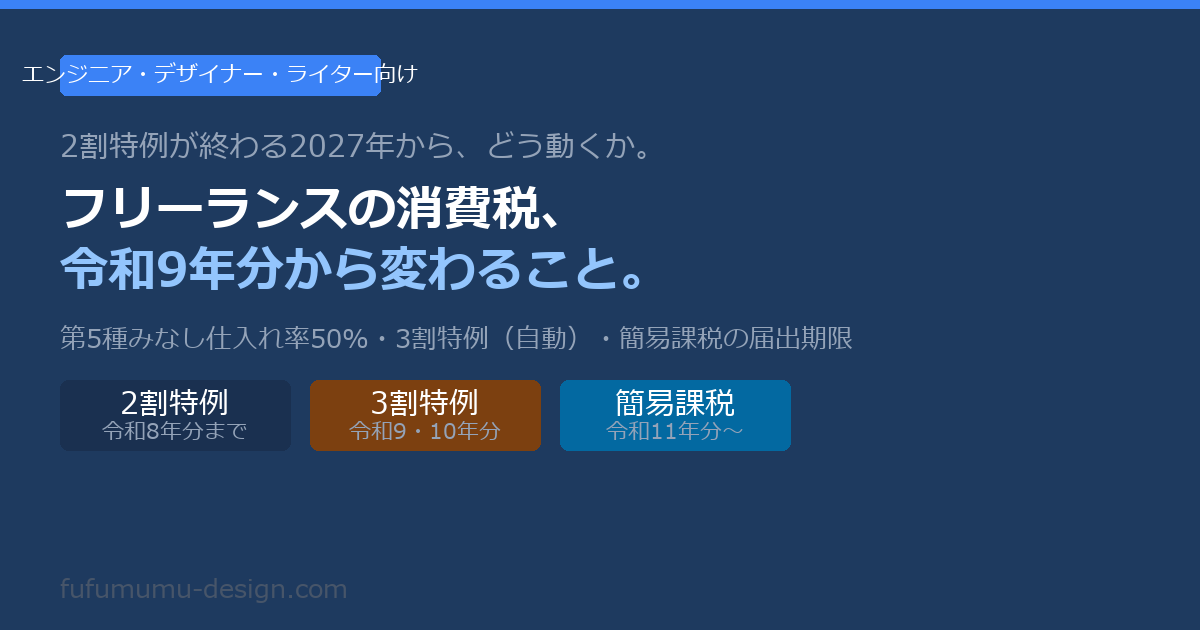
2027年分から3割特例が始まります
個人事業者の2割特例は、2026年分の確定申告(令和8年分)が最後です。国税庁の発行するQ&Aの問115には「2割特例の対象となる課税期間は、インボイス発行事業者の登録を受けたことにより消費税の課税事業者となった個人事業者については令和8年分(2026年分)を含む各課税期間」と明示されています(出典:国税庁インボイスQ&A 問115)。
2027年分・2028年分(令和9年分・令和10年分)については、新たに3割特例が使えます。国税庁は「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例」と説明しています(出典:国税庁「令和8年度税制改正特集 3割特例」)。
3割特例を使うには、申告書に記載するだけで届出書の提出は不要です。主な条件は次のとおりです。
- 個人事業者で、インボイス発行事業者の登録を受けていること
- 2年前(基準期間)の課税売上高が1,000万円以下であること。2027年分なら2025年分、2028年分なら2026年分の税抜売上が1,000万円以下
- 前年の1月〜6月(特定期間)の課税売上高が1,000万円以下であること
多くの登録ヘルパーは業務委託料が年間1,000万円を下回るため、この条件を満たすケースが多いと思われます。ただし、自身の売上や過去の課税状況については税務署か税理士に確認してください。
簡易課税にするには届出が必要です
2029年分(令和11年分)から簡易課税の第5種で申告するには、「消費税簡易課税制度選択届出書」を税務署に提出する必要があります。3割特例を使った翌年(2029年分)については、申告期限(2030年3月31日)までに届出書を提出すれば、2029年分から簡易課税で申告できます(出典:国税庁「令和8年度税制改正特集 3割特例」)。
なお、簡易課税を選択すると原則として2年間は本則課税に戻せません。また、実際の仕入れ費用が多い場合は本則課税のほうが有利になることもあります。選択する前に税務署か税理士に相談することをお勧めします。
事業所への値上げ相談は、業務委託料の消費税分で話します
インボイスに登録した場合、消費税の負担が生じるのは業務委託料に対してです。このため、事業所への値上げ相談は「業務委託料の消費税分を上乗せしてほしい」という形で行います。
公正取引委員会・中小企業庁・厚生労働省・国土交通省・経済産業省が合同で出している「消費税の転嫁に関するFAQ」のQ5には、課税事業者になったフリーランスが消費税分の上乗せを求めることは、法律に違反せず、取引上の問題がないことが確認されています(出典:財務省ほか「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(PDF))。
また、特定受託事業者に係る取引の適正化等に関する法律(フリーランス保護法)では、発注事業者が登録フリーランスの消費税額の引受けを不当に拒んだり、インボイス発行事業者への登録を強制したりすることが問題のある行為とされています(同法 第3条・第4条・第5条第1項第4号)。
相談の伝え方としては「インボイスに登録したことで、2027年分から3割特例の消費税が発生します。業務委託料に消費税分を上乗せしていただけないか相談させてください」という入口が自然です。1時間1,500円の業務委託料の場合、消費税率10%で計算すると税込1,636円(1,500円×1.1÷1.1≒税抜1,500円として、消費税は売上の1/11)です。ただし実際の交渉内容や手順については、税理士や弁護士に確認することをお勧めします。
試算に使えるページを用意しています
自分の業務委託料の額を入れると、2026年分から2031年分の年ごとの消費税と、毎月の積立額の目安が計算されるページがあります。有料版(買い切り980円)では、事業所に消費税分の上乗せを相談するA4のシートが作成できます。
計算の前に覚えておいていただきたいのは、試算欄に入れる金額は「業務委託料」だけ、ということです。利用者の自己負担分や介護保険の給付金は含めません。その点だけ確認してから使ってみてください。
コメント