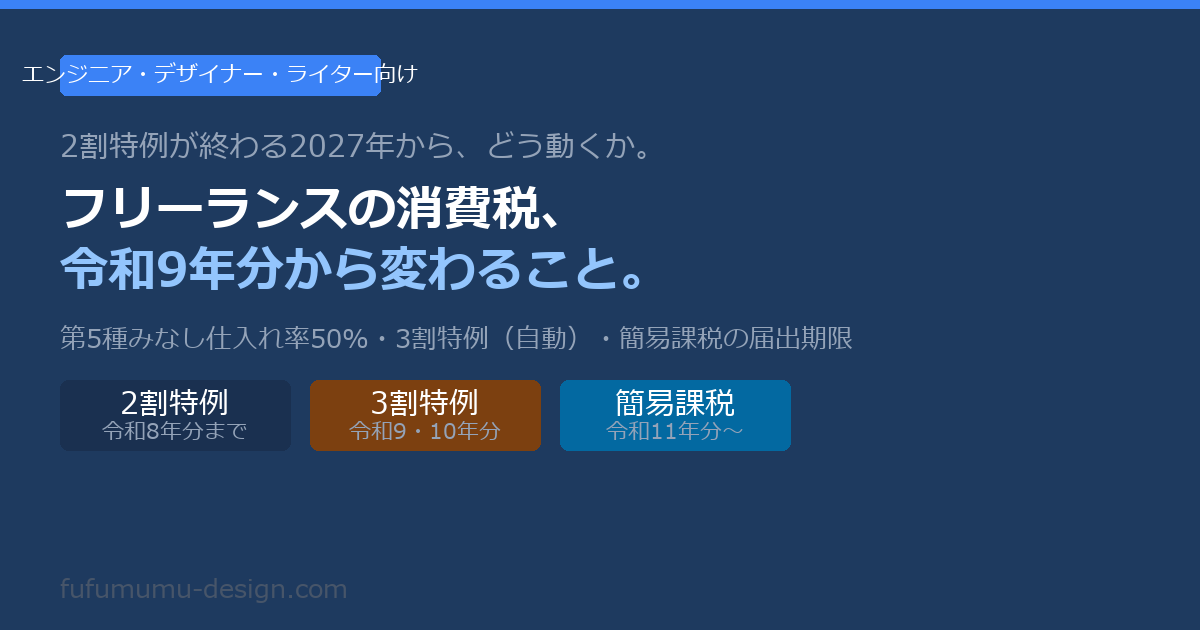
フリーランスエンジニア・デザイナー・ライターの2割特例は、令和8年分(2026年の売上)の確定申告(2027年2〜3月)が最後です。次の令和9年分からは、届出なしで3割特例に自動切り替わります。
「2割特例が終わったら納税額がいくら増えるのか」「委託元に消費税分を相談できるのか」「簡易課税に移るにはいつまでに手続きが必要か」——IT・デザイン・ライティングの業務委託で働くフリーランスの立場から整理します。
フリーランスエンジニア・デザイナーの消費税は「第5種」。みなし仕入れ率は50%
フリーランスエンジニア・デザイナー・ライターが課税事業者として簡易課税を使う場合、事業区分は第5種(サービス業)になります。みなし仕入れ率は50%です。
出典:国税庁タックスアンサーNo.6509「簡易課税制度の事業区分」
簡易課税では「売上税額の50%を差し引いた残り50%を納税する」という計算です。2割特例(売上税額の20%を納税)・3割特例(30%を納税)が使える間は、簡易課税(50%)より納税額が少ない状態が続きます。
2割・3割特例と簡易課税で、納税額がどう変わるか
税込年収550万円(税別500万円・売上税額50万円)の場合で比較します。
| 適用する制度 | 年(申告年) | 消費税の納税額(試算) |
|---|---|---|
| 2割特例 | 令和8年分まで(現在) | 10万円 |
| 3割特例(自動切り替え) | 令和9〜10年分 | 15万円(+5万円) |
| 簡易課税(第5種・50%) | 令和11年分以降 | 25万円(+15万円) |
税込年収550万円(税別500万円)の場合。売上税額=550万円×10÷110=50万円として計算。出典:国税庁「令和8年度税制改正特集」、タックスアンサーNo.6509。
2割特例が使える今は年10万円の納税です。令和9・10年分は3割特例で年15万円、令和11年分以降に簡易課税に移ると年25万円になります。2割特例時と比べると2.5倍の数字です。
本則課税(実際の仕入れ・経費に含まれる消費税を差し引く方式)が有利になるのは、外注費・ソフトウェア費用・機器購入など経費が売上に対して大きい場合です。エンジニアやデザイナーで外注を多く使っている場合は、本則課税との比較も検討してください。
2割→3割特例の切り替えに届出はいらない
令和8年分の確定申告で2割特例を使った翌年、令和9年分からは自動的に3割特例が適用されます。届出は不要です。
対象条件は「インボイス登録を機に免税事業者から課税事業者になった個人事業者で、基準期間(2年前)の課税売上高が1,000万円以下」です。年収が1,000万円以下のフリーランスで、インボイス登録のタイミングで課税事業者になった方は、届出なしで3割特例を使えます。
出典:国税庁「令和8年度税制改正特集」
3割特例が終わった後(令和11年分〜)の選択肢
令和11年分(2029年)以降は、3割特例が使えなくなります。本則課税か簡易課税を選ぶことになります。
簡易課税を使い続けるには届出が必要です。3割特例を使って申告した翌年分から簡易課税に切り替えられる特例があります。令和11年分から簡易課税にしたい場合は、令和11年分の確定申告期限(令和12年4月1日・2030年4月1日)までに「消費税簡易課税制度選択届出書」を税務署に提出することで間に合います。
出典:国税庁「令和8年度税制改正特集」
どちらを選ぶかは経費の内訳によります。外注費が多い場合は本則課税が有利になるケースがあります。判断に迷う場合は税務署の相談窓口または税理士に確認してください。
委託元に消費税分を相談できるか
フリーランスがインボイス登録をしたことで、委託元(制作会社・エージェント・事業会社)は消費税を課税仕入れとして処理できます。一方で、登録前と比べて報酬の見直しが必要になることがあります。
5省庁共同Q&AのQ5には、「課税転換した仕入先の消費税分について、明示的に協議することなく取引価格を据え置くことは、独占禁止法上の優越的地位の濫用または取適法上の買いたたきとして問題となるおそれがある」とあります。
出典:5省庁「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」Q5(令和4年1月19日・改正:令和8年1月30日)
なお、令和6年11月施行のフリーランス保護法(特定受託事業者に係る取引の適正化等に関する法律)においても、買いたたきは問題となるおそれがある行為として規律されています。
委託元への相談材料として、自分の売上での試算と交渉シートを1枚にまとめたツールを用意しています。試算は無料です。
▶ フリーランスエンジニア・デザイナー・ライターの値上げ相談シート(無料試算・委託元への相談シート付き)を使ってみる
よくある疑問
インボイス登録をしていないフリーランスは2割特例・3割特例は使えない
2割特例・3割特例は「インボイス登録を機に免税から課税になった事業者」が対象です。インボイス登録をしていない(免税のまま)場合は、消費税の申告自体が不要なため特例は関係しません。ただし、委託元側では免税事業者への支払いの仕入れ税額控除が段階的に縮小していきます(2026年10月から80%→70%に変化)。
エンジニア・デザイナーは第5種で間違いないか
システム開発・デザイン・ライティングなどのサービス業は第5種(みなし仕入れ率50%)に分類されます。国税庁タックスアンサーNo.6509に「サービス業(飲食店業を除く)」が第5種として明示されています。ただし、自分の取引の内容によっては区分が異なる可能性があるため、不明な場合は税務署または税理士に確認してください。
フリーランス保護法の適用はいつからか
特定受託事業者に係る取引の適正化等に関する法律(フリーランス保護法)は令和6年11月1日に施行されています。インボイス登録後の報酬交渉において、委託元が理由なく報酬を据え置く行為は同法の「買いたたき」に該当するおそれがあります。
法人化したフリーランスは3割特例の対象外
3割特例は「個人事業者」のみが対象です。法人化している場合は対象外になります。法人の場合、2割特例は令和8年9月30日を含む課税期間が最後の対象です。
まとめ
フリーランスエンジニア・デザイナー・ライターの2割特例は、令和8年分の確定申告(2027年2〜3月)が最後です。令和9・10年分は届出なしで3割特例に切り替わります。令和11年分以降は簡易課税(第5種・50%)を選ぶことになりますが、その場合の届出期限は令和11年分の確定申告期限(令和12年4月1日・2030年4月1日)まで延長されます。
委託元への消費税分の上乗せ相談は、5省庁Q&Aおよびフリーランス保護法(特定受託事業者に係る取引の適正化等に関する法律)を根拠に行えます。自分の売上での試算と相談シートはツールで無料で作れます。
関連ページ:インボイス試算ツール・値上げ相談シート(7業種)一覧
関連記事:2割特例は令和8年分で終わる。フリーランス・個人事業主の消費税、来年からどう変わるか。
参考資料
- 国税庁「令和8年度税制改正特集」
- 国税庁タックスアンサーNo.6509「簡易課税制度の事業区分」
- 5省庁「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」Q5(令和4年1月19日・改正:令和8年1月30日)
- 特定受託事業者に係る取引の適正化等に関する法律(令和6年11月1日施行)
コメント