一人親方・個人事業主のインボイス

一人親方・個人事業主のインボイス

農家・漁師の消費税申告、簡易課税(第2種)の計算と毎月の積立額の目安。

農産物・水産物の販売は簡易課税の第2種(みなし仕入率80%)に分類されます。税込売上の約1.8%が納税額の目安で、毎月その割合で積み立てておくと確定申告時に資金不足になりにくくなります。申告の手順と農協経由の委託販売の注意点を国税庁の原文から整理しました。
一人親方・個人事業主のインボイス
農家・漁師がインボイス登録後に取引先へ価格転嫁を相談する方法。農協・直売所・飲食店別の進め方。

農家・漁師がインボイス登録後に負担する消費税の納税分(簡易課税・第2種みなし仕入率80%の場合、売上×10/110×20%)を農協・直売所・飲食店などの取引先に転嫁するための交渉の考え方と進め方を整理しました。
一人親方・個人事業主のインボイス

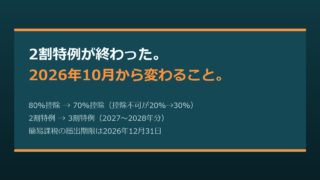
インボイスの2割特例が終わった。2026年10月から変わること、今確認すること。

2026年10月から、免税事業者からの仕入れに対する仕入税額控除の割合が80%から70%に変わりました。控除できない割合が20%から30%に増えたことで、フリーランス・一人親方の立場への影響と、インボイス登録済みで2割特例を使っていた方が3割特例に移行する変化を整理します。消費税法附則第52条・第53条のスケジュール表、自分の立場の確認方法、今確認しておく5点をまとめました。
一人親方・個人事業主のインボイス

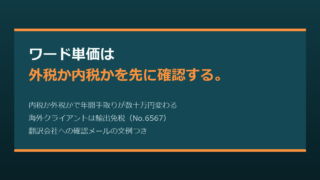
翻訳会社から受け取るワード単価に消費税が含まれているかを確かめてから、インボイスの準備を始める。

翻訳会社やエージェントから受け取る単価に消費税が含まれているかどうかを確認しないまま試算を進めると、手取りの計算がずれます。外税か内税かによって、同じ単価でも年間手取りに数十万円の差が出ることがあります。海外クライアントの取引は輸出免税の扱い(国税庁No.6567)も別に整理が必要です。
一人親方・個人事業主のインボイス

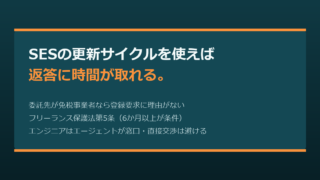
委託先からインボイスの条件変更を告げられた。フリーランスエンジニア・デザイナー・ライターが返答前に確認すること。

SESの更新面談やエージェントからの連絡でインボイスの話題が出たとき、その場で即答する必要はありません。SESの3か月・6か月更新サイクルを使えば返答の時間的余裕ができます。委託先が免税事業者か課税事業者かの確認、書面の確認、フリーランス保護法の適用条件(第5条は6か月以上)を返答前に整理してください。
一人親方・個人事業主のインボイス

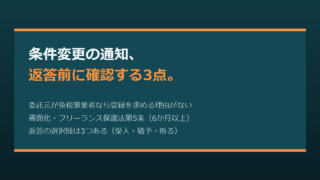
委託元から取引条件の変更を告げられた。軽貨物ドライバーが返答前に確認すること。

委託元から「インボイス登録してほしい」「単価を見直す」という連絡が来たとき、その場で返答する必要はありません。まず確認すべきことが3点あります。委託元が免税事業者であれば、登録を求める実質的な理由がそもそも存在しません。フリーランス保護法の適用条件(第5条は6か月以上の継続が条件)、5省庁Q&Aの引用、返答の3パターンを整理しました。
一人親方・個人事業主のインボイス

インボイスを求めてくる発注側の控除不可額は、2026年10月から2.5倍になった。次の変化は2029年9月末。

インボイス制度(適格請求書等保存方式)において、未登録の取引先に発注し続ける発注側(課税事業者)が控除できない消費税の割合は、段階的に増えていきます。2026年10月から、発注側の控除不可額はそれまでの2.5倍になりました。月100万円(税...
一人親方・個人事業主のインボイス

訪問介護事業所からインボイス登録を求められた。事業所が求める計算を確認してから返答する。

訪問介護事業所からインボイス登録を求められたとき、返答する前に事業所側の計算を確認してください。登録を求める動機は「仕入税額控除の金額が変わるから」ですが、介護報酬が非課税売上の中心である訪問介護事業所にとって、ヘルパーへの業務委託料の控除...
一人親方・個人事業主のインボイス

サロンからインボイスの条件変更を告げられた。返答の前に確認すること。

サロンから取引条件の変更を告げられたとき、その場で返答する必要はありません。インボイス制度の施行以降、業務委託で働く美容師・ネイリスト・アイリストがサロン側から条件変更を告げられるケースが増えています。「インボイスに登録してもらえないなら歩...
一人親方・個人事業主のインボイス

元請から取引条件の変更を告げられたとき。返答の前に確認すること。建設の一人親方の場合。

元請から取引条件の変更を告げられたとき、その場で返答する必要はありません。インボイス制度への対応を理由に、取引金額や支払い条件を変えると告げてくる元請があります。建設の一人親方が受ける場面として多いのは、次の4つです。この記事では、それぞれ...